• 베스트
  • 소득공제
  • 무료배송

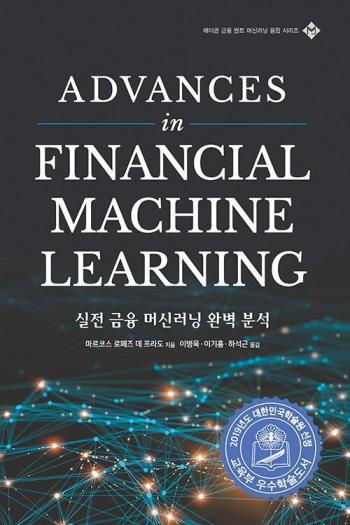
실전 금융 머신 러닝 완벽 분석

  • 마르코스로페즈데프라도
  • 이병욱
  • 에이콘출판
  • 2018년 11월 30일
사용자 평점
0리뷰 0개
5%38,000원40,000원
적립금
1,600원 (4% 적립)
추가 적립 안내
  • 5만원 이상 결제 시 (*배송비 제외)

    정가제FREE(상품/사은품) 금액이
    2,000원 이상이면 2,000원 추가적립

  • 10만원 이상 결제 시 (*배송비 제외)

    정가제FREE(상품/사은품) 금액이
    2,000원 이상이면 2,000원 추가적립

    정가제FREE(상품/사은품) 금액이
    5,000원 이상이면 5,000원 추가적립

회원가입 시 적립금 즉시 지급!

배송비
무료 (해외배송의 경우 지역에 따라 상이)

배송안내

배송비 안내
  • 1만원 이상 주문 시 무료배송 입니다.
  • 주문하신 상품을 해외로 배송 하시는 경우에는 별도의 항공료 가 부과됩니다
서울특별시 강남구 강남대로 542(논현동, 영풍빌딩)
지금 주문하면 10/13(화) 출고 가능
택배보다 빠른, 나우드림
상품 규격 정보
상품상세정보
ISBNISBN-13 : 9791161752334
쪽수504쪽
크기기타 규격
제품구성단행본
이 책이 속한 분야
  • 컴퓨터/IT > 시스템공학 > 데이타베이스/자료구조
관련 이벤트

AI추천 이유

책 소개
이 책은 머신 러닝을 금융에 적용하는 것이 어떤 것이며, 어떠한 장점과 위험이 존재하는 것인지 빠짐없이 설명한다. 저자가 20년 간 금융에서 실제로 적용해 본 머신 러닝 기법에 대해 각각의 장단점과 함께 개별 기법들을 상세히 설명한다. 또 금융에 맞는 데이터 구조, 모델링, 백테스팅, 유용한 금융적 특징, 고성능 컴퓨팅에 이르기까지 최고 전문가의 시각에서 전달해 주는 실전 지식을 빠짐없이 나열한다. 대부분의 금융 머신 러닝 프로젝트가 실패하는 이유와 성공적인 금융 머신 러닝 프로젝트를 위해서는 어떠한 요소가 갖춰져야 하는지 설명하고 있다. 특히 대부분 프로젝트가 저지르는 백테스팅의 오류를 심도 있게 설명한다. 메타-전략 패러다임의 효용성과 중요성을 설명해 주며, 대부분 성공한 프로젝트가 활용하고 있는 메타-전략 패러다임을 예제와 함께 잘 설명한다. 이 책은 그 깊이로 인해 머신 러닝과 금융에 대한 최소한의 지식을 갖춰야 이해할 수 있지만, 최소한의 지식이 바탕이 되고 나면 책에서 다루고 있는 깊이 있고 실용적인 내용으로부터 많은 도움을 받을 수 있다.
목차
1장. 독립된 주제로서의 금융 머신 러닝 1.1 동기 1.2 금융 머신 러닝 프로젝트가 실패하는 주요 원인 -1.2.1 시지프스 패러다임 -1.2.2 메타 전략 패러다임 1.3 책의 구조 -1.3.1 생산 체인에 의한 구조 -1.3.2 전략 구성 요소에 따른 구조 -1.3.3 흔한 함정에 의한 구성 1.4 대상 독자들 1.5 필요 지식 1.6 FAQs 1.7 감사의 글 연습문제 참고자료 참고문헌 1부. 데이터 분석 2장. 금융 데이터 구조 2.1 동기 2.2 금융 데이터의 근본적 형태 -2.2.1 기초 데이터 -2.2.2 시장 데이터 -2.2.3 분석 -2.2.4 대체 데이터 2.3 바 -2.3.1 표준 바 -2.3.2 정보-주도 바 2.4 복수 상품 계열 다루기 -2.4.1 ETF 트릭 -2.4.2 PCA 가중치 -2.4.3 단일 선물 롤 2.5 특징 표본 추출 -2.5.1 축소를 위한 표본 추출 -2.5.2 이벤트 기반의 표본 추출 연습문제 참고자료 3장. 레이블링 3.1 동기 3.2 고정 시간 수평 기법 T 3.3 동적 임계치 계산 3.4 트리플-배리어 기법 3.5 위치와 크기 파악 3.6 메타-레이블 3.7 메타-레이블을 이용하는 방법 3.8 퀀터멘털 방법 3.9 불필요한 레이블 제거 연습문제 참고 문헌 4장. 표본 가중치 4.1 동기 4.2 결과 중첩 4.3 공존 레이블의 개수 4.4 레이블의 평균 고유성 4.5 배깅 분류기와 고유성 -4.5.1 순차적 부트스트랩 -4.5.2 순차적 부트스트랩의 구현 -4.5.3 수치적 예제 -4.5.4 몬테 카를로 실험 4.6 수익률 기여도 4.7 시간-감쇄 4.8 부류 가중치 연습문제 참고 문서 참고 문헌 5장. 분수 미분의 특징 5.1 동기 5.2 정상성 대 기억 딜레마 5.3 문헌 리뷰 5.4 기법 -5.4.1 장기 기억 -5.4.2 반복적 계산 -5.4.3 수렴 5.5 구현 -5.5.1 확장하는 윈도우 -5.5.2 고정-너비 윈도우 Fracdiff 5.6 최대 기억 유지 정상성 5.7 결론 연습문제 참고 문서 참고 문헌 2부. 모델링 6장. 앙상블 기법 6.1 동기 6.2 오류의 세 가지 원인6.3 부트스트랩 종합 -6.3.1 분산 축소 -6.3.2 개선된 정확도 -6.3.3 관측 중복 6.4 랜덤 포레스트 6.5 부스팅 6.6 금융에 있어서의 배깅 대 부스팅 6.7 배깅의 확장성 연습문제 참고 자료 참고 문헌 7장. 금융에서의 교차-검증 7.1 동기 7.2 교차-검증의 목표 7.3 금융에서 K-폴드 CV가 실패하는 이유 7.4 해법: 퍼지된 K-폴드 CV -7.4.1 훈련 집합에서의 퍼지 -7.4.2 엠바고 -7.4.3 퍼지된 K-폴더 클래스 7.5 SKLEARN의 교차-검증 버그 연습문제 참고 문헌 8장. 특징 중요도 8.1 동기 8.2 특징 중요도의 중요성 8.3 대체 효과와 특징 중요도 -8.3.1 평균 감소 불순도 -8.3.2 평균 감소 정확도 8.4 대체 효과가 없는 특징 중요도 -8.4.1 단일 특징 중요도 -8.4.2 직교 특징 8.5 병렬화 대 스택화 특징 중요도 8.6 합성 데이터를 사용한 실험 연습문제 참고 문서 9장. 교차-검증을 통한 초매개변수 설정 9.1 동기 9.2 그리드 검색 교차-검증 9.3 랜덤화 검색 교차-검증 -9.3.1 로그-유니폼 분포9.4 점수화 및 초매개변수 튜닝 연습문제 참고 문서 참고 문헌 3부. 백테스팅 10장. 베팅 크기 10.1 동기 10.2 전략-독립 베팅 크기 방식 10.3 예측된 확률로부터 베팅 크기 조절 10.4 활성화 베팅의 평균화 10.5 크기 이산화 10.6 동적 베팅 크기와 한계 가격 연습문제 참고 문서 참고 문헌 11장. 백테스팅의 위험 11.1 동기 11.2 미션 임파서블: 결함 없는 백테스트 11.3 비록 백테스트 결과가 나무랄 데가 없어도 아마도 잘못 됐을 것이다 11.4 백테스트는 연구 도구가 아니다 11.5 몇 가지 일반적인 추천 11.6 전략 선택 연습문제 참고 문서 참고 문헌 12장. 교차-검증을 통한 백테스팅 12.1 동기 12.2 워크-포워드 기법 -12.2.1 워크-포워드 기법의 위험 12.3 교차-검증 기법 12.4 조합적 퍼지 교차-검증 기법 -12.4.1 조합적 분할 -12.4.2 조합적 퍼지 교차-검증 백테스트 알고리즘 -12.4.3 몇 가지 예제 12.5 조합적 퍼지 교차-검증이 백테스트 과적합을 해결하는 법 연습문제 참고 문서 13장. 합성 데이터에 대한 백테스트 13.1 동기 13.2 거래 규칙. 13.3 문제 13.4 프레임워크 13.5 최적 거래 규칙의 수치적 결정 -13.5.1 알고리즘 -13.5.2 구현 13.6 실험적 결과 -13.6.1 제로 장기 균형의 경우 -13.6.2 양의 장기 균형 경우 -13.6.3 음의 장기 균형 경우 13.7 결론 연습문제 참고 문서 14장. 백테스트 통계량 14.1 동기 14.2 백테스트 통계량의 종류 14.3 일반적인 특성 14.4 성과 -14.4.1 수익률의 시간-가중치 비율 14.5 런 -14.5.1 수익률 집중 -14.5.2 드로우 다운과 수면하 시간 -14.5.3 성과 평가를 위한 런 통계량 14.6 거래 비용 구현 14.7 효율성 -14.7.1 샤프 지수 -14.7.2 확률적 샤프 지수 -14.7.3 줄어든 샤프 지수 -14.7.4 효율성 통계량 -14.8 분류 점수 14.9 속성 연습문제 참고 문서 참고 문헌 15장. 전략 리스크 이해 15.1 동기 15.2 대칭 투자 회수금 15.3 비대칭 투자 회수금 15.4 전략 실패의 확률 -15.4.1 알고리즘 -15.4.2 구현 연습문제 참고 문서 16장. 전략 리스크 이해 16.1 동기 16.2 컨벡스 포트폴리오 최적화 문제 16.3 마코위츠의 저주 16.4 기하로부터 계층적 관계까지 -16.4.1 트리 군집화 -16.4.2 유사-대각화 -16.4.3 재귀적 이분 16.5 수치 예제 16.6 외표본 몬테 카를로 시뮬레이션 16.7 향후 연구 과제 16.8 결론 부록 16.A.1 상관관계-기반 척도 16.A.2 역분산 할당 16.A.3 수치 예제 재생 16.A.4 몬테 카를로 실험 재현 연습문제 참고 문서 4부 유용한 금융의 특징 17장. 구조적 변화 17.1 동기 17.2 구조적 변화 테스트 종류 17.3 CUSUM 테스트 -17.3.1 재귀적 잔차에 브라운-더빈-에반스 CUSUM 테스트 -17.3.2 레벨에 대한 추-스틴치콤베-화이트 CUSUM 테스트 17.4 폭발성 테스트 -17.4.1 초-형태 디키-풀러 테스트 -17.4.2 상한 증강 디키-풀러 -17.4.3 서브- 또는 슈퍼-마틴게일 검정 연습문제 참고 문서 18장. 엔트로피 특징들 18.1 동기 18.2 샤논의 엔트로피 18.3 플러그인(또는 최대-우도) 예측기 18.4 렘펠-지프 예측기 18.5 인코딩 체계 -18.5.1 이진 인코딩 -18.5.2 분위 수 인코딩 -18.5.3 시그마 인코딩 18.6 가우스 프로세스의 엔트로피 18.7 엔트로피와 일반화된 평균 18.8 엔트로피의 몇 가지 금융 응용 -18.8.1 시장 효율성 -18.8.2 최대 엔트로피 새성 -18.8.3 포트폴리오 집중화 -18.8.4 시장 미시 구조 연습문제 참고 문서 참고 문헌 19장. 미시 구조적 특징 19.1 동기 19.2 문헌 고찰 -19.3 1세대: 가격 시퀀스 -19.3.1 틱 규칙 -19.3.2 롤 모델 -19.3.3 고-저변동성 예측기 -19.3.4 코윈과 슐츠 19.4 2세대: 전략적 거래 모델 -19.4.1 카일의 람다 -19.4.2 아미후드의 람다 -19.4.3 하스브룩의 람다 19.5 제3세대: 순차적 거래 모델 -19.5.1 정보-기반 거래의 확률 -19.5.2 정보-기반 거래의 거래량-동기화 확률 19.6 미시 구조적 데이터 세트로부터의 추가 특징 -19.6.1 주문 크기의 분포 -19.6.2 취소율, 지정가 주문, 시장가 주문 -19.6.3 시간-가중 평균 가격 실행 알고리즘 -19.6.4 옵션 시장 -19.6.5 부호가 있는 주문 흐름의 계열 상관관계 19.7 미시 구조적 정보란 무엇인가? 연습문제 참고 문서 5부. 고성능 컴퓨팅 비법 20장. 다중 처리와 벡터화 20.1 동기 20.2 벡터화 예제 20.3 단일-스레드 대 다중-스레딩 대 다중 처리 20.4 원자와 분자 -20.4.1 선형 분할 -20.4.2 이중 루프 분할 20.5 다중 처리 엔진 -20.5.1 작업 준비 -20.5.2 비동기 호출 -20.5.3 콜백 언래핑 -20.5.4 피클/언피클 객체 -20.5.5 출력 축소 20.6 다중 처리 예제 연습문제 참고 문서 참고 문헌 21장. 무차별 대입과 양자 컴퓨터 21.1 동기 21.2 조합적 최적화 21.3 목적 함수 21.4 문제 21.5 정수 최적화 기법 -21.5.1 비둘기 집 분할 -21.5.2 가능한 정적 해법21.5.3 궤적 평가 21.6 수치 예제 -21.6.1 랜덤 행렬 -21.6.2 동적 해법 -21.6.3 동적 해법 연습문제 참고 문서 22장. 고성능 계산 지능과 예측 기술 22.1 동기 22.2 2010년 주가 폭락에 대한 감독 당국의 반응 22.3 배경 22.4 HPC 하드웨어 22.5 HPC 소프트웨어 -22.5.1 MPI -22.5.2 계층적 데이터 형식 5 -22.5.3 제자리 In Situ 처리 -22.5.4 수렴 22.6 실제 사례 -22.6.1 초신성 사냥 -22.6.2 융합 플라스마의 덩어리 -22.6.3 일간 전기 사용 최대치 -22.6.4 2010년의 주가 폭락 -22.6.5 정보-기반 투자 측정의 거래량-동기 확률 -22.6.6 유니폼하지 않은 고속 푸리에 변환으로 고빈도 이벤트 발견 22.7 요약 및 참여 요청 22.8 감사의 글 참고 문서
저자 소개
저자 : 마르코스로페즈데프라도
    마르코스 로페즈 데 프라도(Marcos L?pez de Prado)
    머신 러닝과 슈퍼컴퓨팅을 이용해 수십억 달러의 기금을 운용하고 있다. 구겐하임 파트너의 정량 금융 투자 전력(QIS) 사업을 설립해 뛰어난 리스크 조정 수익률을 지속적으로 가져다준 고용량 전략을 개발했다. 130억 달러의 자산을 운용한 후 QIS를 인수하고 2018년 구겐하임에서 스핀아웃했다.
    2010년부터 로렌스 버클리 국립 연구소(미 에너지 성, 과학국)의 연구원으로 일하고 있다. 금융에서 가장 많이 읽은 10대 도서의 저자(SSRN 순위 기준)로, 머신 러닝과 슈퍼컴퓨팅에 관련된 수십 편의 논문을 썼고, 알고리즘 거래에 대한 다수의 국제 특허를 갖고 있다.
    1999 년에 스페인 국립 학문상을 수상했고, 2003년에는 금융 경제학으로 박사 학위를 받았으며, 2011년에는 마드리드 대학에서 수학적 금융으로 두 번째 박사 학위를 받았다. 박사 후 과정을 하버드와 코넬 대학에서 마쳤으며, 공학부에서 금융 머신 러닝 과정을 가르쳤다. 미국 수학 학회에 따른 에르도스 2(Erdos #2)와 아인슈타인 4(Einstein #4)를 갖고 있다.
    자세한 내용은 www.QuantResearch.org에서 확인할 수 있다.
    도서리뷰

    이 책을 읽고 어떤 느낌을 받으셨나요?
    리뷰를 남기고 다른 독자들과 함께 공유해보세요.

    안내 열기구매(배송/수령완료) 후 리뷰를 작성하시면 적립금 300원을 드려요!

    등록된 리뷰가 없습니다

    첫번째 리뷰어가 되어주세요

    교환/반품/환불
    반품/교환방법
    • 마이페이지 > 주문관리 > 주문/배송조회 > 주문조회 후  [1:1상담신청]  또는 고객센터 (1544-9020)
    • ※ 오픈마켓, 해외배송 주문상품 문의 시 [1:1상담신청] 또는 고객센터 (1544-9020)
    반품/교환 가능기간
    • 변심반품의 경우 수령 후 7일 이내
    • 상품의 결함 및 계약내용과 다를 경우 문제점 발견 후 30일 이내
    반품/교환비용
    • 단순변심 혹은 구매착오로 인한 반품/교환은 반송료 고객 부담
    • 해외직배송 도서 구매 후 단순변심에 의한 취소 및 반품 시 도서판매가의 20% 수수료 부과
    반품/교환 불가 사유
    • 소비자의 책임 있는 사유로 상품 등이 손실 또는 훼손된 경우
    • 소비자의 사용, 포장 개봉에 의해 상품 등의 가치가 현저히 감소한 경우
      예) 만화, 잡지, 수험서 및 문제집류
    • 복제가 가능한 상품 등의 포장을 훼손한 경우
      예) 음반/DVD/비디오, 소프트웨어, 만화책, 잡지, 영상 화보집
    • 소비자의 요청에 따라 개별적으로 주문 제작되는 상품의 경우
    • 디지털 컨텐츠인 eBook, 오디오북 등을 1회 이상 다운로드를 받았을 경우
    • 시간의 경과에 의해 재판매가 곤란한 정도로 가치가 현저히 감소한 경우
    • 전자상거래 등에서의 소비자보호에 관한 법률이 정하는 소비자 청약철회 제한 내용에 해당되는 경우
    상품 품절
    • 공급사(출판사) 재고 사정에 의해 품절/지연될 수 있으며, 품절 시 관련 사항에 대해서는 이메일과 문자로 안내드리겠습니다.
    소비자 피해보상
    환불지연에 따른 배상
    • 상품의 불량에 의한 교환, A/S, 환불, 품질보증 및 피해보상 등에 관한 사항은 소비자분쟁 해결 기준 (공정거래위원회 고시)에 준하여 처리됨
    • 대금 환불 및 환불지연에 따른 배상금 지급 조건, 절차 등은 전자상거래 등에서의 소비자 보호에 관한 법률에 따라 처리함

    매장에서 사용할 수 있는 바코드가 있어요!