[목 차]
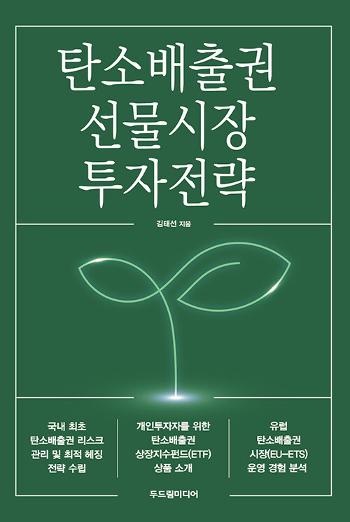
프롤로그 005
PART 1 파생상품 시장 개요
파생상품 시장 013
파생상품 거래유형 018
파생상품 상장요건 027
파생상품 경제적 기능 032
PART 2 반드시 알아야 할 핵심 용어
제도 용어 10선 041
시장 용어 10선 048
PART 3 탄소배출권 시장 기본적 분석
탄소배출권 수요 측 요인 061
탄소배출권 공급 측 요인 068
PART 4 탄소배출권 시장 기술적 분석
이동평균선 078
상대강도지수 080
MACD 082
볼린저 밴드 084
PART 5 탄소배출권 현물이론가격 결정요인
규제적 탄소배출권 시장 093
자발적 탄소크레딧 시장 104
PART 6 탄소배출권 선물이론가격 결정요인
현물가격 117
무위험이자율 119
저장비용 121
편익수익 123
잔존만기 125
탄소배출권 선물이론가격 산정 127
PART 7 최적 헤징 대응전략 수립
헤징 정의 및 필요성 135
헤징 종류 138
헤지 비율 및 헤징 효과 142
헤징 전략 수립 145
헤징 이익과 불이익 147
헤징 의사결정 과정 149
PART 8 탄소배출권 선물시장 투자전략
탄소배출권 선물상품 명세 159
탄소배출권 자산 및 부채관리 전략 161
외부감축사업과 위험관리 전략 165
자발적 탄소크레딧과 위험관리 전략 167
유상 경매시장과 위험관리 전략 169
시장 안정화조치와 위험관리 전략 171
PART 9 탄소배출권 상장지수펀드
KODEX 유럽탄소배출권선물ICE(H) 180
SOL 유럽탄소배출권선물S&P(H) 182
HANARO 글로벌탄소배출권선물ICE(합성) 184
SOL 글로벌탄소배출권선물ICE(합성) 186
PART 10 유럽 탄소배출권 시장 운영 경험
유럽 탄소배출권 시장 현황 195
EU-ETS 장외 파생상품 시장 198
EU-ETS 시장조성자제도 209
EU-ETS 유상 경매제도 220
참고 문헌, 참고 유튜브, 참고 사이트 230
부록
1. 대한민국 탄소포럼 2024 발표 자료 234
2. ISDA 장외 파생상품 거래약정서 권고(안) 250
[본 문]
선도거래에서는 상대방이 응하기 전에는 기존 포지션을 중도청산할 수 없는 데 반해, 선물거래에서는 거래자의 예상과 편의에 따라 반대 거래를 통해 언제든지 기존 포지션에서 빠져나올 수 있다. 선물거래의 장점은 선도거래의 단점이 되고, 선물거래의 단점은 선도거래의 장점이 되는 식으로 선물거래와 선도거래는 각기 장단점을 서로 나누어 가지고 있다.
-p. 17
헤징의 목적으로 스왑거래를 이용하는 경우와 선물시장을 이용하는 경우의 비용 차이를 획일적으로 말하기는 어려울 것이다. 보통 스왑 거래에서는 매입가-매도가의 차이에서 암묵적으로 부담하는 비용 또는 수수료와 거래이행 보증을 위한 보증금이 총비용이 된다. 선물거래에서는 개시증거금 일일 가격변동에 따른 마진 조정과 수수료가 있다. 보통 선물거래에 드는 비용보다 스왑거래에 드는 비용이 높은 것이 보통이다.
헤징을 하기 위해 두 가지 거래의 이용을 고려하고 있는 기업은 지금까지 열거한 스왑과 선물거래와의 차이점을 충분히 인식해야 한다. 거래에 따른 장단점 및 비용을 충분히 분석해 두 거래를 복합적으로 이용한다면 기업 위험관리의 효율화를 꾀할 수 있다.
-p. 36
탄소배출권 시장은 해당 국가의 온실가스 감축정책 및 목표에 따라 매우 다양한 형태로 운영되고 있다. 특히 개장 초기에는 시장 실패를 방지하기 위해 무상할당을 중심으로 제도가 운영된다. 이후 할당대상업체들의 적응 기간을 거치면서 유상할당의 비율을 증가시킨다. 이에 따라 탄소배출권 시장은 본격적인 시장-메커니즘이 작동되게 된다.
유상할당 물량은 경매시장을 통해 공급되게 된다. 따라서 현물시장의 가격수준을 반영해 경매시장에서 낙찰가격이 결정되고 경매물량 조절로 수급불균형을 개선시키기도 한다. 응찰물량(수요)과 입찰물량(공급)에 따라 낙찰가격이 결정된다.
-p. 69
탄소시장은 크게 규제적 탄소배출권 시장(CCM, Compliance Market)과 자발적 탄소크레딧 시장(VCM, Voluntary Carbon Market)으로 구분된다.
규제적 탄소시장이란 국가나 기업 등이 국제조약이나 정부 규제에 의한 감 축의무를 달성하기 위해 탄소배출권을 거래하는 시장을 의미한다. 반면, 자발적 탄소시장은 정부나 규제 기관의 직접적인 감독을 수반하지 않는 시장 중심의 자율적 구조를 취하는 시장이다.
규제적 탄소배출권 현물시장의 이론가격은 전력 및 화석연료(석탄, 가스) 가격에 의해서 결정된다. 한편 자발적 탄소크레딧 시장은 매우 다양한 온실가스 감축 프로젝트 또는 감축 제품에 의해서 결정된다. 본 장에서는 양 시장에 대한 가격 결정요인들을 살펴보고자 한다.
-p. 92
한계감축비용(MAC, Marginal Abatement Cost)은 온실가스 감축 프로젝트를 통해 온실가스 1단위를 줄이는 데 소요되는 투자비용으로 정의된다. 또한 이들 온실가스 감축프로젝트들의 포트폴리오는 수요곡선으로 해석할 수 있다. 순현재가치(NPV, Net Present Value)는 각종 감축 프로젝트들의 현금 흐름 대해 금리수준으로 평가한 값이다. 평가 시점에서 시중금리가 상승할 경우 한계감축비용은 상승하고 반대로 금리가 하락할 경우에는 하락한다.
실무 차원에서 한계감축비용 분석은 기존설비 대비 신규설비에 대한 투자비용과 온실가스 감축량에 대한 분석이다. 분모항목은 기존설비와 신규설비에 대한 온실가스 감축량 차이 데이터를 적용하고 분자항목은 신규설비 비용과 기존 설비 비용을 차이로 구성된다.
-p. 109
헤징은 선물계약뿐만 아니라 당사자 간 계약이나 선도계약, 옵션계약, 금리 스왑계약 등을 통해서도 할 수 있기 때문에 이러한 다양한 대안 중 어떤 것을 선택할 것인지를 결정할 필요가 있다. 선물계약은 유동성이 높고, 거래비용이 저렴하며, 유연성 있는 전략의 구사가 가능한 강점을 가지고 있다. 그러나 계약이 표준화되어 있어 커스터머 메이드(Customer Made)가 가능한 다른 헤징 수단에 비해 헤저의 특수한 상황을 고려하지 못하는 단점이 있다.
다음은 선물계약을 헤징 수단으로 이용할 경우의 제약요인들이다.
첫째, 선물계약은 표준화되어 있어 헤징대상 현물과 다른 성질을 가지고 있을 수 있다.
둘째, 선물의 계약단위(Contract Size)는 정해져 있어 헤징에 필요한 물량이 계약단위로 정확히 나누어지지 않을 경우 헤징대상 현물의 일부분이나 선물포지션의 일부분은 위험에 노출된다.
셋째, 선물계약의 인도월이 제한되어 있다. 보통 만기가 6개월 이상 남은 선물계약의 경우 거래가 활발하지 못할 수 있으며, 1년 이상이 되면 시장 유동성 부족으로 장기 헤징효과를 기대하기 힘들어진다.
-p. 151



이 책을 읽고 어떤 느낌을 받으셨나요?
리뷰를 남기고 다른 독자들과 함께 공유해보세요.
안내 열기구매(배송/수령완료) 후 리뷰를 작성하시면 적립금 300원을 드려요!