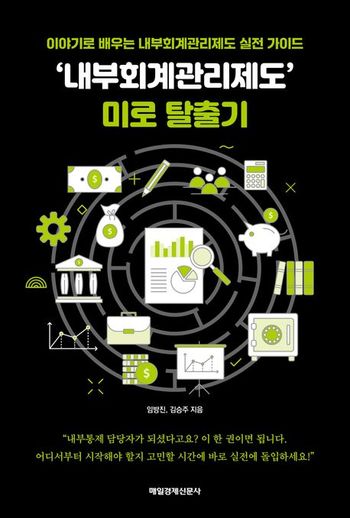
[목 차]
지은이의 말····························································································· 4
프롤로그 “이걸 대체 왜 나에게 맡긴 거지? 어쩌라고?!”······································· 6
1장. 내부회계관리제도, 구체적으로 그게 뭔가요?
내부회계관리제도가 뭔지는 알아야지!·························································· 20
내부회계관리제도의 정의·········································································· 22
내부회계관리제도를 위해 갖춰야 할 것들······················································ 24
형식만이 아닌 실질적이고 효과적인 내부회계관리제도가 필요하다······················ 29
왜 갑자기 이게 ㈜아이넥사에게 중요해졌나? 검토와 감사의 차이························· 32
2장. 현황진단 : 지금 우리 회사, 어디쯤 있나?
“예전에 외주 줬던 그 매뉴얼…. 그대로 써도 될까요?”······································ 42
문서화, 도대체 어디까지, 얼마나?······························································· 47
형식과 실질의 간극·················································································· 52
현황진단 : 전사수준 통제 – 형식과 실질의 간극·············································· 56
현황진단 : 회계처리, 결산과 재무보고 프로세스 진단······································· 59
현황진단 : 결과 요약 – 미비점과 개선 과제들················································· 62
What’s next?······················································································· 64
3장. 재무보고위험의 식별부터
“아니, 틀이 왜 2개인가요?”······································································· 68
“스코핑? 그게 뭐죠?”··············································································· 73
재무보고 위험부터 식별하라? 그런데, 재무보고 위험이란?································ 75
양적·질적 요소를 고려한 유의한 계정과목과 주석정보의 파악····························· 79
부정위험! 우리가 그럴 리 없다는 생각이 제일 위험하다····································· 83
재무제표에 대한 경영자 주장 : “주장 없이 통제 없다”······································· 86
아이넥사의 유의한 계정과목별 경영자 주장···················································· 91
유의한 업무 프로세스 파악 : “통제는 흐름 속에서 시작된다”·····························126
4장. 통제를 (재)설계하라
“통제설계는 어디서부터 시작하나요?”·························································134
전사수준통제부터 바로잡읍시다································································137
외감법 등의 요구사항과 부정방지 프로그램도 반드시 고려해야…·······················143
ITGC : “시스템에도 통제가 필요하다”·························································147
5장. 업무수준통제의 설계 및 구축 그리고 문서화
계약 검토 및 수주관리·············································································152
프로젝트 수행 및 수익 인식······································································155
청구 및 수금관리···················································································157
외주용역 구매 및 계약·············································································159
외주용역 검수 및 채무 인식······································································161
지급 처리 및 실행··················································································163
급여 및 복리후생비 산정··········································································165
급여 지급 및 원천세 신고·········································································167
주식 기준 보상 운영················································································169
연구개발 및 무형자산관리········································································171
금융자산관리························································································173
리스자산 및 부채관리··············································································175
자금 운용 및 조달··················································································177
법인카드관리························································································179
전표 생성 및 일반장부 마감······································································181
결산 조정 및 재무제표 작성······································································183
세무조정 및 법인세비용 산정····································································185
공시 및 외부보고···················································································187
아이넥사의 프로세스별 핵심주장과 핵심통제 요약··········································189
6장. 설계의 효과성 평가(Walk-through Test)
전환점 - 설계 문서화를 마치고, Walk-through로·········································194
Walk-Through 사례 : 계약 검토부터 수금까지의 거래 추적·····························197
보고 미팅 - 내부회계관리제도 설계 효과성 평가 결과 보고·······························200
내부회계관리제도 설계 효과성 평가 결과 임원 보고 자료··································202
7장. 통제 운영의 시작과 중간평가 준비
“자, 이제는 무엇을 해야 하나?”·································································208
테스트 절차서 개요 - 운영의 효과성을 어떻게 증명할 것인가?···························211
운영의 효과성 테스트 절차서 템플릿 구성····················································215
테스트 절차서 작성하기···········································································218
전사통제 테스트 절차서 작성····································································223
ITGC 테스트 절차서 작성·········································································226
“테스터는 누가 맡아야 하지?”···································································229
8장. 중간평가 그리고 외부감사
중간평가(운영의 효과성 평가) 수행·································································236
“중간평가 결과를 내놓다”········································································244
11월 외부감사인 중간감사 미팅·································································247
9장. 기말평가(운영의 효과성 평가)
기말 운영평가·······················································································252
기말 운영평가 보고(경영진 보고)··································································259
10장. 대표자와 감사의 내부회계관리제도 평가 결론
대표자의 내부회계관리제도 운영실태보고서 결론···········································266
감사의 내부회계관리제도 평가 결론····························································268
11장. 외부감사인의 내부회계관리제도 기말감사
외부감사인의 내부회계관리제도 기말감사····················································272
12장. 이사회 보고
대표이사의 ‘내부회계관리제도 운영실태보고서’ 이사회 보고·····························282
감사의 ‘내부회계관리제도 운영실태평가보고서’ 이사회 보고·····························284
13장. 아이넥사 정기주주총회 – 내부회계관리제도 보고
아이넥사 정기주주총회 - 내부회계관리제도 보고···········································288
에필로그 새로운 시작··············································································294
[본 문]
▷ 그래서 이 책을 썼습니다. 모든 것을 담으려 하지 않았습니다. 담을 수도 없습니다. 회사마다 상황이 다르고, 통제의 모양도 제각각이기 때문입니다. 다만 실무자의 시선에서 이야기하듯 따라가 ‘아, 내부회계관리제도가 이런 흐름으로 작동하는구나’ 하는 정도의 감을 잡으실 수 있다면, 그걸로 충분하다고 생각했습니다.
-p. 5
▷ 공영칠 회계사 : “맞습니다. 당연히 내부회계관리제도는 재무팀 혼자 할 수 없습니다. 영업도, 인사도 모두 이 체계 안에 들어가 있어야 하는 것이죠. 그리고, 내부회계관리제도는 외부에 공시되는 재무제표의 신뢰성 확보를 목적으로 하는 것인데, 여기에 자산의 보호 및 부정방지 프로그램이 포함됩니다. 재무제표에 중요한 영향을 미칠 수 있는 승인되지 않은 자산의 취득, 사용, 처분을 예방하고 적시에 적발할 수 있는 체계와 경영진의 권한남용이나 통제무시위험 등에 대한 적절한 부정방지 프로그램이 있어야 한다는 것이죠.”
-p. 23
▷ ‘공영칠 회계사 : “재무보고 위험은 경영자 주장(Management Assertion)이 충족되지 않을 위험을 말합니다. 우리가 WCGW를 사용하는 이유는 경영자 주장을 재무제표 왜곡표시의 원천으로 삼아, 모든 잠재적 위험을 체계적이고 누락 없이 포착하기 위함입니다. 만약 WCGW를 도출하지 않으면, 우리가 통제 활동(Control Activity)을 설계할 때 그 통제가 어떤 위험에 대응하는지 명확하지 않아 통제의 효과성을 입증하기 어렵게 됩니다. 결국 WCGW는 재무보고 위험 식별과 핵심통제 식별을 연결하는 논리적 교량 역할을 수행하는 것이죠.”
-p. 153
▷ 공영칠 회계사 : “네. 우리가 문서화한 18개 프로세스 전부에 대해 최소 1건씩은 Walk-through를 할 겁니다. 예를 들어, 매출 인식은 견적서 → 계약서 → 검수보고서 → 세금계산서 → 회계전표까지 따라가 보고, 그 과정에서 ‘매출인식 승인 통제’가 실제로 존재하는지를 확인합니다. 핵심은 ‘통제의 존재와 설계 적정성’을 입증할 수 있는 증적을 확보하는 겁니다. 전자결재 로그, 시스템 접근제한, ERP 전표 승인 기록 같은 게 전형적인 증적이에요.”
-p. 195
▷ 1. 감사기관 설치 요건(규모별 상장회사)
• 자산총액 1,000억 원 이상~2조 원 미만 상장회사는 다음 중 하나를 반드시 선택
해야 한다.
- 상근감사 1명 이상 선임
- 또는 감사(위원회)(특례 형태) 설치
- 이 2가지 중에서 하나를 의무적으로 갖추도록 되어 있다.
즉, 아이넥사처럼 자산총액이 이 범주에 해당하는 경우에는 비상근감사로만 둘
수 없고, 반드시 상근감사를 두거나 감사위원회로 대체해야 한다.
-p. 285



이 책을 읽고 어떤 느낌을 받으셨나요?
리뷰를 남기고 다른 독자들과 함께 공유해보세요.
안내 열기구매(배송/수령완료) 후 리뷰를 작성하시면 적립금 300원을 드려요!