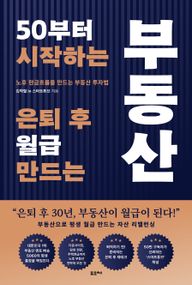
[목 차]
프롤로그 4
PART 1. 노후 소득과 세금
소득의 종류와 종합소득세 산정 방법 14
금융소득이 특별하게 중요한 이유 18
금융소득 종합과세 계산 방법과 구조 이해 22
절세 3분할 전략과 종합과세 대상자가 되면 맞닥뜨릴 것들 26
연말정산의 모든 것 30
미국 직투 절세 방법 36
공적연금과 사적연금의 소득세 구조 40
퇴직금의 퇴직소득세 구조 45
소득이 높지 않다면 세액공제를 잘 활용하자 49
세금 같은 건강보험료 53
세금이 부과되는 연금·연금보험·리츠의 분리과세 체계 55
세금이 부과되는 연금과 부과되지 않는 연금 59
PART 2. 배당이라면 따라붙는 세금들
ETF에서 돈이 들어오는 두 가지 길 62
ETF별·투자 상품별 붙는 세금의 종류와 차이 65
ETF 유형별 과세방법 분류 68
연금계좌와 ETF 세금 효과 비교 72
매매차익에 대한 ETF 과세의 종류 76
월배당 ETF 투자 시 반드시 고려해야 할 세금 포인트 79
일반계좌 vs 절세계좌 세금 차이 83
배당금과 관련된 모든 세금과 실제 사례 86
ETF 종류별 세금 비교 91
배당의 종류에 따른 세금과 보수 체계 94
국내·해외 커버드콜 ETF 세금 비교 97
외국납부세액 부과 방식 변화와 계좌별 차이 101
보유기간 과세란 무엇인가? 105
외국납부 이중과세 문제와 해결책(절세계좌) 109
최 CPE의 조언 113
절세계좌는 이제 끝인가? 하지 말아야 하나? 115
2026년 배당소득 분리과세 개정 정리 118
2026년 상법 개정안 통과 121
PART 3. 과세이연이 왜 좋은가?
과세이연의 개념 126
절세계좌 vs 일반계좌, 30년 운용의 차이 129
과세이연 효과는 얼마나 강력한가? 133
PART 4. 미국에 투자해야 할 여러 가지 이유
너무나도 큰 미국 시장 = 세계 시장 138
미국에 꼭 투자해야 할 수많은 이유 141
미국의 어떤 ETF에 투자해야 할까? 145
미국에 투자가 필수불가결한 그 밖의 이유들 149
미국의 퇴직연금제도(401k)의 고찰 152
PART 5. 적절한 자산배분
계란을 한 바구니에 담지 말라는 금융상품별 자산배분의 바이블 158
자산별 상관관계에 따른 최적의 비율 찾기, S&P500 + GOLD 162
자산별 상관관계에 따른 최적의 비율 찾기, 나스닥100 + ? 165
자산별 상관관계에 따른 최적의 비율 찾기, S&P500 · 나스닥100 · 미국 다우지수 조합 169
나의 위험 감당 능력에 따른 최적의 자산 비율 설계하기 173
4% 인출 룰의 비밀 177
지역 간 자산배분, 국내 자산과 해외 자산을 함께 가져가야 하는 이유 181
주요 자산 간 상관계수 184
미국 주가지수와 어울리는 채권 찾아보기 187
PART 6. 주식 투자 멘털 잡는 법
투자에서 빠지기 쉬운 심리적 함정 192
장기 투자가 안 되는 이유 195
금융위기의 순기능 198
결정적인 한 끗의 차이 201
당신은 지금 투자할 준비가 되었는가? 204
PART 7. ETF로 시작하는 실전 투자
투자 구조를 정비하자 208
월배당 ETF가 노후에 필요한 이유 210
배당왕 버핏으로부터 보는 교훈 213
배당이 필요한 현실적인 이유 216
월배당 ETF의 개괄적인 특징 및 현재 시장 규모 220
한국과 미국의 배당주 비교 및 대표 월배당 ETF 224
노후 소득 월 250만 원을 받기 위한 자산 6억 원 227
6억 원을 어떻게 모을 것인가? 231
6억 원에서 10억 원으로, 그 차이의 의미 234
월배당 ETF의 분류 238
글로벌 ETF Picks, 글로벌 자산에서 무엇을 담아야 하는가? 243
S&P500, 나스닥100, 미국 다우 최적 비율 찾기 247
세금과 건강보험료가 거의 없는 ETF 252
외국납부세액 변경에 따른 최근 배당 ETF 변화의 물결 256
배당 ETF의 중심이 바뀌고 있다 259
어떤 ETF를 사야 하는가? 263
주식·채권·부동산 자산배분에 따른 적절한 수익률 제고 방법 268
월배당 투자 체크리스트 272
투자자가 활용하기 좋은 앱 275
투자의 대가가 뽑은 베스트 ETF TOP 10 278
적립식 투자를 해야 하는 이유282
월배당 ETF 투자 전에 반드시 따져봐야 할 네 가지 286
고수들에게는 월배당이 아닌 자가배당을 추천하는 이유 290
ETF 3개 조합으로 포트폴리오 끝내기 293
그래서 우리는 결국 어떤 행동을 취해야 하나? 296
파킹형 ETF(정기예금의 대안)가 필요한 이유 및 체크사항 299
파킹형 ETF의 종류 303
기간별 수익률과 듀레이션 비교 306
잠시 쉴 때의 그 편안함, 파킹형 ETF 310
[본 문]
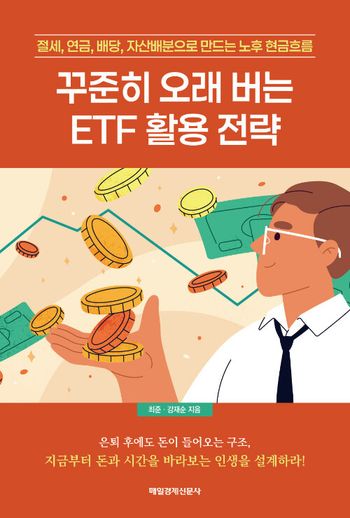
· 결국 미국 직투의 절세는 세율을 줄이는 기술이 아니라, 구조를 정리하는 작업이다. 배당이 늘어나면 현금흐름은 안정될 수 있지만 동시에 22% 분리과세 세율을 반복적으로 적용받을 수 있다. 성장 중심 전략은 과세 시점을 뒤로 미루지만, 매도 시점에 한 번에 정리되는 부담을 고려해야 한다. 세제 혜택 계좌를 활용하면 일부 소득을 완충할 수 있지만, 한도와 조건을 이해하지 못하면 기대한 효과를 얻지 못한다. 직접 투자와 간접 투자 방식의 차이를 모른 채 접근하면, 같은 수익을 올리고도 세후 결과는 크게 달라질 수 있다.
_ p.38
· 반면 절세계좌에서는 해외 ETF에서 분배금이 들어와도 국내 세금이 즉시 확정되지 않는다. 계좌 안에서 과세가 이연되고, 인출 시점에 한 번에 계산된다. 이 과정에서 해외에서 빠진 세금은 그대로 반영되지만, 국내 세금이 매번 자금을 끊어내지는 않는다. 줄어든 분배금이라도 계좌 안에 남아 다시 굴러간다. 복리의 흐름이 즉시 끊기지 않는다는 점이 쟁점이다. 예를 들어 동일한 해외 배당형 ETF를 일반계좌와 절세계좌에 각각 담았다고 가정해보자. 일반계좌에서는 매년 분배금이 들어올 때마다 국내 세금이 확정되고, 그만큼 재투자 가능한 금액이 줄어든다. 반면 절세계좌에서는 인출 전까지 국내 세금이 유예되므로, 동일한 세전 수익이라도 계좌 내에서 더 많은 금액이 복리로 운용된다. 시간이 길어질수록 이 차이는 누적된다.
_ p.111
· 월배당 ETF는 이런 구조적 위험을 완화하는 하나의 방식이다. 매달 분배금이 들어오면 굳이 원금을 매도하지 않아도 된다. 시장이 흔들리는 시기에도 일정한 현금흐름이 유지된다. 자산의 가격이 아니라 현금의 흐름에 초점을 맞추는 투자 방식이다.
여기서 중요한 것은 배당의 크기가 아니라, 예측 가능성이다. 노후 자금은 ‘얼마를 벌었는가?’보다 ‘얼마를 쓸 수 있는가?’가 더 중요하다. 매달 일정하게 들어오는 분배금은 생활 계획을 세우는 기준이 된다. 공과 금, 관리비, 식비처럼 매달 반복되는 지출 구조와 맞물린다. 투자 자산이 생활 리듬과 연결되는 순간, 심리적 안정감이 크게 높아진다.
_ p.211
· 국내 고배당 ETF가 각광받는 또 하나의 이유는 익숙함이다. 편입 종목이 국내 대형 금융주나 통신주, 일부 인프라 기업 중심이기 때문에 투자자는 기업의 이름과 구조를 알고 있다. 심리적 장벽이 낮다. 해외 기업보다 이해하기 쉽고, 뉴스 흐름도 체감하기 쉽다. 이는 투자 유지에 긍정적인 영향을 준다.
하지만 장점만 있는 것은 아니다. 금융 섹터 집중도는 분명한 리스크다. 금리 환경 변화, 정부 정책, 경기 둔화는 은행 수익성에 직접적인 영향을 줄 수 있다. 따라서 국내 고배당 ETF를 활용하더라도 전체 자산을 모두 이쪽에 배치하는 전략은 적절하지 않다. 고배당은 ‘한 축’이지, 전부가 되어서는 안 된다. 전략적으로 보면 국내 고배당 ETF는 현금흐름 보강용 자산으로 적합하다. 예를 들어 전체 자산의 일정 비중을 월 분배형 국내 ETF로 구성하고, 나머지는 글로벌 지수 ETF나 성장형 ETF로 운용하는 구조다. 이렇게 하면 한쪽에서는 현금이 들어오고, 다른 한쪽에서는 자산 규모가 성장하는 이중 구조가 만들어진다.
_ p.260


이 책을 읽고 어떤 느낌을 받으셨나요?
리뷰를 남기고 다른 독자들과 함께 공유해보세요.
안내 열기구매(배송/수령완료) 후 리뷰를 작성하시면 적립금 300원을 드려요!