[목 차]
프롤로그_새로운 연준, 그리고 금리커브가 말하는 함의
PART 1 채권 투자의 시작, 예측이 아니라 구조다
chapter 1 예측을 넘어 금리의 구조를 보라
1. 금리 예측의 한계: 예측을 넘어서는 시장의 불확실성 15
2. 기간구조의 개념: 만기와 금리가 형성하는 메커니즘 22
3. 만기별 수익률이 말하는 의미: 미국 국채로 읽는 금리 시그널 28
chapter 2 기준금리와 시장금리의 역학
1. 정책금리의 집행: 연준의 통화정책 작동 구조 41
2. 금리의 경로: 기준금리가 시장금리에 미치는 과정 47
3. 비전통적 통화정책: 양적완화와 시장금리의 변화
PART 2 금리커브로 시장을 읽는 기술
chapter 3 금리커브, 시장의 건강검진표
1. 수익률과 듀레이션: 채권 가격 변동성의 기초 체력 67
2. 금리커브 형태의 가설: 경제학자의 수익률곡선 가설 78
3. 금리커브의 종류와 의미: 미 국채 2-10년간 스프레드 분석
chapter 4 금리커브에 따른 채권포트폴리오 전략
1. 수익률 분석: 포트폴리오 성과를 결정짓는 핵심 요소 100
2. 수익률곡선에 맞춘 채권 전략: 바벨과 불릿 104
3. 경기 사이클 진단: 금리 모양이 보내는 경기 신호
PART 3 환율에도 커브가 있다
chapter 5 환율의 기본 원리와 메커니즘
1. 환율의 본질: 매크로 관점에서의 올바른 해석법 131
2. 엔 캐리 트레이드: 환율 차이를 이용한 트레이딩 아이디어 137
3. 현물환과 선물환: 개념과 선물환율 결정 방식 142
chapter 6 경기 사이클에 따른 달러 가치의 변화
1. 달러인덱스: 통화가치를 측정하는 지표
2. 달러스마일: 경기 사이클에 따라 변화하는 달러의 위상
chapter 7 금리와 환율의 오묘한 조화
1. 피셔의 법칙: 국가 간 금리 차이와 환율 변동성 158
2. 커브 모양 해석: 금리-환율 구조가 알려주는 것
PART 4 금리커브에 맞는 채권형 ETF
chapter 8 베어 스티프닝: 금리 상승기 방어와 수익 추구
1. 금리 국면과 포지셔닝: 일드커브 형태에 따른 대응 원칙 173
2. 단기하이일드 채권형 상품: SHYG US 178
3. 인버스 채권형 상품: TBT US 181
chapter 9 불 스티프닝: 금리 인하 국면의 자산 배분
1. 불 스티프닝의 이해: 채권 투자하기 가장 좋은 날 186
2. 회사채형 상품: LQD, LQDH, HYG, HYGH 188
3. 인플레이션 연계 상품: TIP US, INFU LN 192
4. 장기금리 변동폭이 크지 않다면: MBB US 198
chapter 10 불 플래트닝: 장기채 강세 국면의 듀레이션 전략
1. 불 플래트닝의 이해: 위기 국면의 안전자산 쏠림과 대응 204
2. 바벨 전략: IEI US + TLT US 50:50 206
3. 커버드콜: TLTW
chapter 11 베어 플래트닝: 긴축 국면의 리스크 관리
1. 베어 플래트닝의 이해: 긴축의 시작과 가장 어려운 채권 투자 214
2. 변동금리채권형 ETF: FLOT 216
3. 만기형 상품: IBDT, IBHH
PART 5 나만의 투자 루틴과 자산 배분
chapter 12 ETF로 나만의 포트폴리오 만들기
1. 금리구조 포지셔닝의 원리: 듀레이션 위험 없이 금리 차에 베팅하는 법 227
2. 채권 선물 활용: 선물을 활용한 금리커브 만들기 229
3. ETF 금리커브 포지셔닝: ETF 조합으로 만드는 포트폴리오 233
4. 벤치마크 대비 비중 조절: ‘살라미 분석’을 포트폴리오 구축 236
chapter 13 개인투자자를 위한 자산 배분 전략
1. 금리커브 기반 자산 배분: 주식·가상자산·채권의 통합 운용 전략 241
2. 주식과 채권: 금리커브로 맞추는 듀얼 포트폴리오 243
3. 가상자산과 채권: 신자산과 전통자산의 리스크 밸런스 253
4. 투자 시스템 구축: 자기 자신을 이기는 원칙을 세워라
에필로그_샤워실의 바보들
[본 문]
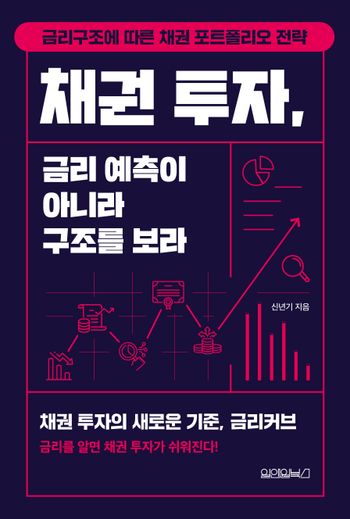
금리 수준 예측을 근거로 투자하는 것을 벗어나 듀레이션 위험을 상당 부분 제거하고 나아가 앞으로 경기 전망을 가능하게 하는 방법이 있다. 장단기의 금리구조를 이해하고 이 구조를 예측하는 것이다. 대체로 장단기 금리구조는 중앙은행의 통화정책 방향, 경기 사이클 등 몇 개의 요소로 충분히 그 모양을 예측하며, 2개 또는 3개의 만기를 가지고 조합해 듀레이션을 최소화할 수 있어 금리 민감도에 따른 손익 변동을 줄일 수 있다. 경기 사이클을 예측할 수 있으므로 금리구조를 잘 알면, 주식, 환율(exchange rate), 상품(commodity), 나아가서는 비트코인 등 가상자산 영역(cryptocurrency)까지 방향성을 예측하고 투자할 힘을 키울 수 있다.
ㅡ p.19
듀레이션이란 투자자의 원금을 되찾아오기까지 걸리는 실질적인 시간이며, 이것은 금리 1%(또는 0.01% 또는 1bp) 변화에 따른 채권 가격의 변화를 의미한다. [그림 3-3]에서 2년물 및 5년물의 듀레이션은 위 곡선의 순간 기울기의 절대값이다. 듀레이션은 채권의 조건에 따라 만기가 달라진다. 예를 들어 모든 조건이 동일할 때 쿠폰이자가 높아질수록 듀레이션이 작아지는데, 그것은 한 번에 투자원금분에 대한 회수율(=쿠폰이자/원금)을 높여주기 때문이다.
ㅡ p.75
현재 경기 사이클이 어느 위치에 있고, 앞으로 어떤 방향으로 전개할 것인지에 대한 신호는 채권으로부터 알 수 있다. 이미 수익률곡선의 모양 변화를 통해 경기가 어느 방향으로 향하고 있는지를 짐작할 수 있다고 언급한 바 있다. 여기에 회사채 고유의 위험을 나타내는 크레디트 스프레드 추이를 같이 보면 경기 사이클을 보다 정확하게 예상할 수 있다.
ㅡ p.122
지난 25년간 소위 베어 스티프닝(10년 금리 상승 및 2-10년 금리 차 확대)의 대표적인 사례는 2009년과 2024년이 있다. 앞서 언급했듯이 베어 스티프닝 이전 커브 모양을 살펴보면, 2008년 금융위기가 발생하면서 안전자산 선호 현상 발생(장기금리 하락) 및 연준 등 중앙은행이 공격적으로 기준금리를 낮춰(단기금리 하락) 경기회복의 기대감을 높였던 시기였다. 반면 2023년 이후 물가가 안정세를 보이면서 기준금리 인하 기대감이 높았다가 실제 2024년 중 그 기대감이 사라지면서 장단기 금리가 같이 상승한 케이스다.
ㅡ p.176
베어 플래트닝 구간에서 듀레이션을 길게 가져가는 것은 한 마디로 섶을 지고 불에 뛰어 들어가는 행동이다. 적어도 기준금리 인상이 종료되어 가고 있다는 명시적인 신호, 예를 들어 중앙은행의 매파적인 어조가 완화 모드로 전환, 포워드 1y1m(1년 후 1개월물 선도금리)이 하락으로 돌아서는 등의 신호가 없다면 변동금리채권과 같은 상품으로 갈아타야 한다.
ㅡ p.220
표의 핵심은 단순하다. 베어 플래트닝 국면에서는 비트코인 비중을 의도적으로 낮추고, 그만큼 단기·변동금리 채권으로 옮긴다. 불 스티프닝 국면에서는 비트코인 비중을 의도적으로 채우고, 그만큼 채권 듀레이션을 짧게 가져간다. 이 단순한 규율만 지켜도 ‘기간 평균’의 수익률을 잃지 않으면서 ‘기간 최저점’의 손실을 크게 줄일 수 있다. 가상자산 투자에서 살아남는 가장 확실한 방법은 베어 플래트닝 국면에 비중이 가벼운 상태로 진입하는 것이다.
ㅡ p.259


이 책을 읽고 어떤 느낌을 받으셨나요?
리뷰를 남기고 다른 독자들과 함께 공유해보세요.
안내 열기구매(배송/수령완료) 후 리뷰를 작성하시면 적립금 300원을 드려요!